外貨建て保険を勧められたら|契約前に確かめたい4つの点
退職金が振り込まれてしばらくすると、金融機関から連絡が来ることがあります。「預金のままではもったいない」と勧められるもののひとつが外貨建ての保険です。良い商品か悪い商品かという話ではありません。仕組みを理解したうえで選んだかどうかが、あとの納得感を分けます。この記事では、契約前に確かめておきたい点を4つに絞って整理します。
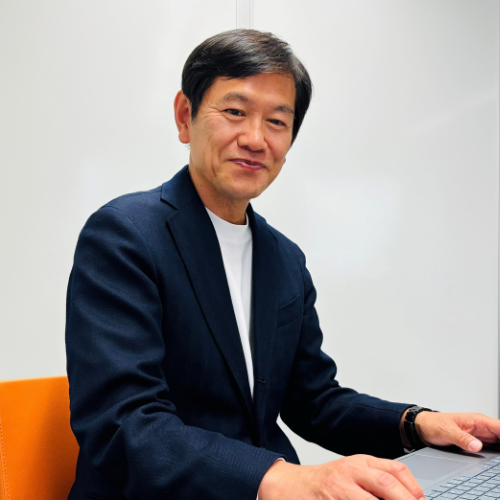
石田 健雄(いしだ たけお)|FP事務所FPis代表/CFP・1級FP技能士
📌 この記事の要点
- 外貨建て保険は外貨で運用される保険。保険と運用の両方の性格を持つ
- 円に戻すときの為替次第で、円換算では元本を下回る可能性がある
- 保険関係費・運用関係費・為替手数料など、どこに費用がかかるかを確認する
- 途中で解約すると市場価格調整と解約控除により受取額が減ることがある
- 急いで決める必要はない。その場で契約しないという選択はいつでも取れる
まとまったお金が入ったあとに、よく出てくる選択肢
退職金や保険金などまとまった資金が入ると、金融機関から運用の提案を受けることがあります。外貨建て保険はその代表的なもののひとつです。仕組みが複合的なため、契約前に確認する点を決めておくと判断しやすくなります。
ご相談のきっかけとして、こういうお話をよく伺います。
💡 Jさん(58歳・女性)「退職金が入ったあと、銀行から電話があって。『ご提案があります』と言われて出向いたら、外貨建ての保険を勧められました。1時間半ほど説明を受けて、その場で申込書を出しそうになって……いったん持ち帰りました」
持ち帰られたのは、良い判断だったと思います。仕組みが複合的な商品ほど、その場で理解しきるのは難しいからです。
なぜ勧められやすいのか
外貨建て保険は、まとまった資金を一度に入れる(一時払い)形で契約できるものが多く、退職金のようなお金の受け皿として提案されやすい商品です。円建ての保険に比べて予定利率が高く設定されることが多い点も、説明の入り口になります。
勧められること自体に問題はありません。確かめるべき点を確かめたうえで決める——それだけのことです。
そもそも外貨建て保険とは何か
外貨建て保険は、保険料の運用が米ドルや豪ドルなどの外貨で行われる保険です。終身保険、養老保険、個人年金保険などの形があります。保険としての保障と、外貨での運用という2つの性格を併せ持ちます。
基本の形
| 種類 | 性格 |
|---|---|
| 外貨建て終身保険 | 一生涯の死亡保障。解約返戻金が積み上がる |
| 外貨建て養老保険 | 一定期間の保障と満期金 |
| 外貨建て個人年金保険 | 据置期間のあと、年金として受け取る |
円建てとの違い
- 運用される通貨が外貨:米ドル、豪ドルなどが中心
- 予定利率が高めに設定されやすい:各国の金利水準を反映するため
- 為替の影響を受ける:円で払い、円で受け取る場合、為替の動きが受取額に直接効く
⚠️ 「利率が高い」という説明は、外貨ベースでの利率を指していることが一般的です。円に戻したときの結果は、そこに為替の動きが加わります。この2つを分けて聞くことが、理解の第一歩になります。
確かめたい点①|為替は、どちらに動いても影響する
円で払い込み、円で受け取る場合、受取時の為替相場によって円換算の金額が変わります。円安に動けば増え、円高に動けば減ります。外貨ベースで増えていても、円換算で元本を下回る可能性があります。
効いてくる場面
| 場面 | 為替の影響 |
|---|---|
| 契約時(円→外貨) | 円高のときのほうが、同じ円で多くの外貨に換えられる |
| 受取時(外貨→円) | 円安のときのほうが、同じ外貨で多くの円を受け取れる |
つまり、契約時に円高で、受取時に円安であれば有利に働きます。逆方向に動けば、外貨ベースで増えていても円換算では元本を下回ることがあります。
⚠️ 為替がどちらに動くかを事前に知る方法はありません。「これから円安が進むので」という説明は、見通しであって約束ではありません。受取額が確定していないという点を、ご自身の言葉で確認しておいてください。
聞いておきたいこと
- 受取時にいくらの為替相場なら、円ベースで元本と同額になるか
- 外貨のまま受け取る選択肢があるか。ある場合、その外貨を使う予定があるか
- 受け取る時期を自分で選べるか(相場を見て待てるか)
確かめたい点②|費用がどこにかかっているか
外貨建て保険には、保険関係費、運用関係費、為替手数料などがかかります。費用は運用成果から差し引かれるため、表示される利率がそのまま手元に残るわけではありません。内訳を書面で確認します。
おもな費用
| 費用 | 内容 |
|---|---|
| 保険関係費 | 保障にかかる費用、契約の締結・維持にかかる費用 |
| 運用関係費 | 特別勘定で運用するタイプの場合にかかる費用 |
| 為替手数料 | 円と外貨を交換するときにかかる。往復でかかる点に注意 |
| 解約控除 | 一定期間内に解約した場合に差し引かれる |
為替手数料は往復でかかる
契約時に円を外貨に換えるとき、受取時に外貨を円に戻すとき、それぞれに手数料がかかります。1通貨あたり数十銭という形で示されることが多く、金額が大きいほど影響も大きくなります。
💡 費用の説明を受けるときは、「この契約で、私が負担する費用の合計はどこに書いてありますか」と尋ねてみてください。契約締結前交付書面(契約概要・注意喚起情報)に記載されています。口頭の説明だけでなく、書面のどこに書いてあるかを確認しておくと、あとから見返せます。
確かめたい点③|途中でやめたくなったとき
契約から一定期間内に解約すると、解約控除が差し引かれます。また市場価格調整により、解約時の金利水準によって受取額が増減する場合があります。いつまで置いておく想定の資金かを先に決めておきます。
市場価格調整(MVA)
解約時の金利水準が契約時より上がっていると受取額が減り、下がっていると増えるという調整です。金利が動く方向によって、解約返戻金が変わります。
解約控除
契約から一定期間内に解約した場合に差し引かれるものです。期間の長さと率は商品によって異なります。
⚠️ この2つが重なると、解約のタイミングによっては、払い込んだ額を大きく下回ることがあります。「いつでも解約できます」という説明は、解約できることと解約しても損をしないことが別だという点を含めて聞いてください。
先に決めておくこと
- この資金は何年使わないか:10年使わないお金か、3年以内に使う可能性があるお金か
- 使う予定がある資金を入れていないか:住み替え、リフォーム、医療費の予定
- 手元に残す現金は足りているか:生活費の1〜2年分を別に確保できているか
資金を用途で分ける考え方は 50代からの資産の色分け で扱っています。置き場所を決める前に、用途を分けるほうが順番としては先です。
確かめたい点④|税金の扱い
外貨建て保険は、受け取り方と契約形態によって税の扱いが変わります。満期金や解約返戻金は一時所得または雑所得、死亡保険金は相続税の対象となる場合があります。個別の判断は税理士にご相談ください。
受け取り方による違い
| 受け取り方 | 税の扱い(契約者=被保険者=受取人が本人の場合の一般例) |
|---|---|
| 満期金・解約返戻金を一括 | 一時所得として扱われることが一般的 |
| 年金形式で受け取る | 雑所得として扱われることが一般的 |
| 死亡保険金(相続人が受取) | 相続税の対象。生命保険金の非課税枠の対象となる場合がある |
⚠️ 契約者・被保険者・受取人を誰にするかで、かかる税の種類が変わります。贈与税の対象になる組み合わせもあります。提案を受けた形がご自身の意図に合っているか、契約前にご確認ください。個別の税額と判定については税理士にご相談ください。
為替差益の扱い
円換算で増えた分には、外貨での運用成果と為替による部分の両方が含まれます。どちらも含めた金額で課税関係が判断されるのが一般的ですが、商品や受け取り方によって扱いが異なることがあります。設計書に記載された税の説明を確認してください。
向いている場合と、急がないほうがよい場合
使う予定がない資金があり、為替の変動を受け入れられ、保障も必要という方には選択肢になり得ます。一方、数年以内に使う可能性がある資金や、その場で決めるよう促されている場合は、いったん持ち帰る判断が取れます。
選択肢になり得る場合
- 当面使う予定のない資金があり、生活費の当座分は別に確保できている
- 円換算で元本を下回る可能性を受け入れられる
- 保障としての役割にも意味を感じている
- 外貨のまま使う予定がある、または受け取る時期を自分で選べる
急がないほうがよい場合
- 数年以内に使う予定のある資金である
- 費用の内訳を書面で確認できていない
- 「今日中に」「今なら」と期限を示されている
- 何と比べてよいのか、他の選択肢を見ていない
💡 その場で契約しないという選択は、いつでも取れます。持ち帰って、別の人に説明してみて、自分の言葉で説明できるかを確かめる——この一手間で、納得感はかなり変わります。説明できない部分があれば、そこが確認すべき点です。
クーリング・オフ
保険契約には、申込みから一定期間内であれば申込みの撤回ができる制度があります。期間や方法は契約によって異なりますので、契約時に受け取る書面でご確認ください。
契約前に聞いておきたい質問リスト
提案を受けた場で確認しておきたい質問をまとめました。書面のどこに記載があるかを併せて確認すると、持ち帰ったあとに読み返せます。答えを書き留めておくことをおすすめします。
- この契約で私が負担する費用の内訳は、書面のどこに書かれていますか
- 為替手数料は、契約時と受取時にそれぞれいくらかかりますか
- 受取時にいくらの為替相場なら、円ベースで払込額と同じになりますか
- 5年後に解約した場合、解約返戻金はいくらの見込みですか(外貨と円の両方で)
- 市場価格調整と解約控除は、いつまで、どの程度かかりますか
- 外貨のまま受け取ることはできますか
- 受け取る時期を自分で選べますか
- 契約者・被保険者・受取人の組み合わせで、どの税がかかりますか
- この商品と比べるとしたら、どんな選択肢がありますか
- クーリング・オフの期限はいつまでですか
すべてに答えが返ってきて、書面で確認できて、それでも入りたいと思われるなら、それはご自身で選んだ契約です。迷いが残るうちは、急ぐ理由はありません。
💡 FPisでは、すでに受け取られた設計書を一緒に読むご相談も承っています。契約を勧めるためでも、やめさせるためでもなく、書かれている内容をご本人が理解できる形に置き直すところまでをお手伝いします。
よくある質問
外貨建て保険について、ご相談の場でよくいただく質問をまとめました。為替と費用、解約に関するものが中心です。
外貨建て保険とは何ですか?
元本割れすることはありますか?
利率が高いと聞きましたが本当ですか?
どんな費用がかかりますか?
為替手数料はいくらですか?
途中で解約できますか?
市場価格調整とは何ですか?
税金はどうなりますか?
その場で決めなければいけませんか?
退職金の預け先として適していますか?
東京・渋谷のFP事務所FPisが選ばれる理由
FP事務所FPis(エフピス)は、東京都渋谷区に拠点を置く独立系のFP事務所です。代表の石田健雄は第一生命に35年勤務したのち、2025年4月に独立しました。ご相談は、お手元の数字を一枚に並べて全体を見えるようにするところから始めています。
石田 健雄(いしだ たけお)|FP事務所FPis代表
CFP・1級FP技能士。第一生命に35年間勤務後、2025年4月に独立開業。ライフプラン・保険・資産運用・相続のご相談に対応しています。渋谷区渋谷2-19-19 ワコー宮益坂ビル5階。対面・オンライン・LINE・電話で対応。
対応エリア:東京都渋谷区周辺・首都圏全域(オンライン可)
「70歳まで働き続けたい。
だからこそ、今このタイミングで独立するべきだ」
石田は第一生命に35年間勤め、本社所属のFPとして多くのお客様に向き合ってきました。40代で個人向け営業の最前線に立った4年間は「会社人生で最も充実していた」と振り返るほど手応えのある日々でした。
とりわけ印象に残っているのが、ご家族への寄り添いサポートです。複雑な手続きを一緒に進めてさしあげると「本当に助かりました」と感謝の言葉をいただきました。「お客様の役に立てる喜び」——その体験が石田の原点です。
2025年3月末に第一生命を退社し、翌4月1日にFPis(エフピス)の看板を掲げました。
📰 出典:「第一生命『黒字リストラ』1000人募集に約2倍応募」(日経BP / Human Capital Online)
FPisが提供できる5つの強み
- 独立系のFP事務所:特定の金融機関に雇用されていないため、転勤で担当が変わることがありません
- 報酬の出どころを開示:いただく報酬がどこから来ているかを「なぜ無料なのか」にすべて書いています
- ワンストップ対応:FP相談を軸に、商品の取り扱いが必要な場合は石田が所属先の登録を用いて対応します
- 伴走型の継続サポート:年1回以上のフォローアップで継続的に見直し
- 専門家ネットワーク:税理士・弁護士・司法書士・不動産コンサルタントとの連携体制
📍 FP事務所FPis(エフピス)
東京都渋谷区渋谷2-19-19 ワコー宮益坂ビル5階(渋谷駅・宮益坂口から徒歩約5分)
対面・オンライン・LINE・電話・メール、すべてに対応。首都圏以外からもオンラインでご相談いただけます。
受け取った設計書を、一緒に読むところから始められます
FP事務所FPisは、初回90分のご相談を無料でお受けしています。提案を受けた書面をお持ちいただければ、費用と為替の影響を一緒に確認し、ご自身で判断できる形に整理します。
本記事は情報提供を目的としたものであり、特定の金融商品の勧誘や投資判断の推奨を目的とするものではありません。制度の内容や税の取り扱いは改正されることがあります。記載は執筆時点の公表情報にもとづいており、実際のお手続きにあたっては公的機関の最新の案内をご確認ください。
個別の税務の判断については税理士に、法律の判断については弁護士・司法書士にご相談ください。社会保険・雇用保険の個別の取り扱いについては、年金事務所・ハローワークにご確認ください。運用による成果を保証するものではなく、金融商品には元本割れの可能性があります。
FP事務所FPis(東京都渋谷区渋谷2-19-19 ワコー宮益坂ビル5階)/代表 石田健雄(CFP・1級FP技能士)