相場が下がったときにしないこと|50代が資産を守るための行動のルール
市場が大きく下げた日、資産の残高を何度も確認してしまう。ニュースの見出しが目に入るたび、胸がざわつく——そういう時期は、遅かれ早かれやってきます。50代の資産運用でむずかしいのは、値動きそのものより、下がったときにとってしまう行動のほうです。回復を待てる時間が20代30代より短いぶん、判断を誤った影響も残りやすくなります。この記事では、下落局面でしないほうがよいことを先に決めておく方法をご紹介します。
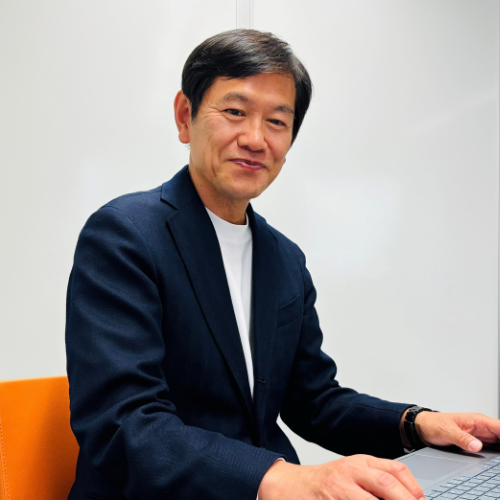
執筆:石田 健雄(いしだ たけお)|FP事務所FPis代表
CFP・1級FP技能士。第一生命に35年間勤務後、2025年4月に独立開業。東京都渋谷区。
📌 この記事の要点
- 下落局面で資産を減らす主な原因は、値下がりそのものより下がったあとの行動です。売って現金に戻し、戻りに乗り遅れる形が典型です。
- 生活費の2〜3年分を値動きのないところに置いておくと、下がった年に取り崩さずに済み、判断の余裕が生まれます。
- 下落時に新しい商品へ乗り換える提案を受けやすくなります。手数料と、乗り換え先の中身を確認してから判断します。
- 「〇%下がったら売る」ではなく「何があっても年1回しか見直さない」といった行動のルールを、下がる前に決めておきます。
- 50代は取り崩しまでの期間が短いため、下落そのものへの対処より資産の配分を事前に調整しておくことのほうが効きます。
下落局面で起きること|行動が資産を減らす仕組み
値下がりそのものは一時的な評価額の変動にすぎません。売却して現金に戻した時点で、評価上の損が確定します。その後に相場が戻っても、手元に資産がなければ回復の恩恵を受けられません。
相場が3割下がったとき、保有している投資信託の評価額も3割下がります。ここまでは、避けようのない値動きです。問題はその次に起こることです。
よくある流れ
- 評価額が下がり、残高を頻繁に確認するようになる
- ニュースで「さらなる下落」という見通しを目にする
- 「これ以上減らしたくない」と考え、売却して現金に戻す
- 相場が戻り始めるが、「また下がるかもしれない」と買い戻せない
- 相場が下落前の水準を回復したころ、戻っていない自分の資産に気づく
この流れのどこにも、判断として不合理なところはありません。どの一歩も、その時点では筋が通っています。だからこそ、多くの方が同じ道をたどります。
📌 回復に必要な上昇率
30%下がった資産が元の水準に戻るには、約43%の上昇が必要です。50%下がれば、元の水準に戻るには2倍になる必要があります。この非対称性があるため、下げ幅を抑えることが、上昇を狙うことと同じくらい重要になります。
ただし、下げ幅を抑えるために売却すると、上記の流れに入りやすくなります。そこで、売らずに下げ幅を抑える方法——つまり事前の配分——が要になります。
50代が20代30代と違う点|待てる時間の長さ
20代の資産には回復を待つ30年があります。55歳で65歳から使う予定の資産には10年しかありません。この差が、下落への向き合い方を変えます。
「長期で持てば回復する」という説明があります。過去の市場を振り返れば、大きな下落のあと数年から十数年で回復してきた例は確かにあります。
ただし、この説明には「待てる時間がある」という前提が隠れています。20代の方なら、その前提は成り立ちます。55歳の方が65歳から使う予定の資金については、前提が変わります。
| 年齢 | 取り崩しまでの期間 | 下落への向き合い方 |
|---|---|---|
| 30歳(60歳で使う) | 30年 | 下落局面はむしろ買い増しの機会になりえます |
| 50歳(65歳で使う) | 15年 | 回復を待つ余地はありますが、配分の調整を始める時期です |
| 58歳(65歳で使う) | 7年 | 使う時期の近い資金は、値動きの小さいところへ移す検討を |
| 63歳(65歳で使う) | 2年 | この資金を値動きのあるところに置く必要性は高くありません |
収益率配列のリスク
取り崩しを始める時期の前後に大きな下落が来ると、資産の減り方が大きく変わります。同じ平均リターンでも、下落が早い時期に来るか遅い時期に来るかで結果が変わる——これを収益率配列のリスクと呼びます。
50代後半から60代前半は、この影響をもっとも受けやすい時期です。だからこそ、下がってから慌てるのではなく、下がる前に配分を調整しておくことが現実的な備えになります。
しないほうがよいこと①|全部売って現金に戻す
下落局面で全額を現金化すると、評価上の損が確定し、その後の回復局面に参加できなくなります。戻すタイミングを判断するのは、売るタイミングを判断するよりむずかしくなります。
下落時にもっとも起こりやすく、影響も大きいのがこれです。
なぜむずかしいのか
全額を現金に戻すと、次にいつ買い戻すかという判断が必要になります。この判断は、売る判断よりはるかにむずかしいものです。
- 相場が戻り始めた段階では「一時的な戻りかもしれない」と考えます
- さらに上がると「高値で買うことになる」と考えます
- 下落前の水準を超えると「もう遅い」と考えます
結果として、現金のまま長い期間が過ぎることになります。ご相談のなかでも、「あのとき売ってから、ずっと戻せていない」というお話をうかがうことがあります。
📌 もし不安が大きすぎるなら
全額ではなく一部だけを現金に戻す方法があります。夜眠れないほどの不安を抱えたまま持ち続けるより、持てる量まで減らして落ち着くほうが、結果として長く続けられます。「売るか売らないか」の二択にしないことが大切です。
そもそも、夜も眠れないほどの不安が生じる配分になっていたということは、もともとの配分が自分に合っていなかったという合図でもあります。落ち着いたあとに、配分そのものを見直す機会と捉えることもできます。
しないほうがよいこと②|下落時に商品を乗り換える
相場が下がった局面では、別の商品への乗り換えを勧められる機会が増えます。乗り換えには手数料がかかり、売却により損が確定します。中身と費用を確認してから判断します。
相場が下がると、金融機関から連絡が入ることがあります。「今の商品は値動きが大きいので、より安定的なものへ」「下げ局面に強い商品があります」といった提案です。
確認したい4点
- 乗り換えに費用はいくらかかるか。購入時手数料、信託財産留保額。往復で数%になることもあります。
- 乗り換え先の信託報酬はいくらか。年率で0.1%違えば、10年で1%以上の差になります。
- 中身は本当に違うか。名前が違っても、投資対象がほぼ同じという場合があります。
- いま売ると、損が確定するのか。評価上の損は、売らなければ確定しません。
⚠️ 下落局面は、判断力がふだんより落ちやすい時期です。「いま決めないと」という気持ちが働いているときは、いったん持ち帰ることをお勧めします。提案資料を持ち帰り、落ち着いた場で内容を確認してから決めても、多くの場合は遅くありません。
毎月分配型への乗り換えを勧められたとき
下落局面では、「毎月現金が入るほうが安心」という理由で毎月分配型の投資信託を勧められることがあります。ただし分配金の一部は、運用益ではなく元本の払い戻しにあたる場合があります。手元に入る金額ではなく、資産全体がどう推移しているかで判断してください。
FPisは保険会社・証券会社・銀行のいずれにも属さない独立系のFP事務所です。提案された商品の中身を一緒に確認するご相談も承っています。
しないほうがよいこと③|残高を毎日確認する
残高を確認する頻度が高いほど、下落を目にする回数が増え、不安が積み重なります。確認の頻度を減らすことは、心理的な負担を減らす現実的な方法です。
地味ですが、効果の大きい項目です。
値動きのある資産を毎日見れば、下がっている日を何度も目にすることになります。週に1度しか見なければ、目にする回数は7分の1になります。資産そのものは同じように動いているのに、受け取る負担はまったく違います。
頻度の決め方
| 確認の頻度 | 向いている場面 |
|---|---|
| 年1回 | 積立を続けている方。配分の見直しとあわせて |
| 半年に1回 | 取り崩しを始めた方。取り崩し額の調整とあわせて |
| 毎日 | 短期の売買をされている方。50代の資産形成では必要性が高くありません |
ご相談の場では、「見ないようにするのは無理だと思っていたが、アプリの通知を切っただけで気にならなくなった」というお話をうかがうことがあります。意志の力ではなく、仕組みで頻度を下げるほうが続きます。
📌 仕組みで減らす工夫
・証券口座アプリの通知をオフにする
・スマートフォンのホーム画面から口座アプリを外す
・確認する日を決める(例:毎年の誕生月と、年末)
・下落を伝えるニュース通知を切る
下がる前に決めておくこと|行動のルールを書く
下落時の判断は、下落前に決めておくほうが質が上がります。取り崩さない資金の額、見直しの頻度、売却する条件。この三つを紙に書いておくと、判断に迷う場面が減ります。
ここまでの内容を、下がる前に紙に書いておくことをお勧めします。下落局面での判断は、どうしても感情の影響を受けます。事前に書いた文章は、そのときの自分を助けてくれます。
書いておく3項目
1. 生活防衛資金の額
値動きのないところに置いておく金額です。生活費の2〜3年分が一つの目安になります。この金額があるかぎり、相場が下がっても取り崩さずに済みます。
2. 見直しの頻度
「年1回、誕生月に配分を確認する。それ以外の月は何もしない」といった形です。頻度を決めておくと、途中で動きたくなったときの歯止めになります。
3. 売却する条件
「値下がりしたから売る」ではなく、「使う時期が来たから売る」「配分が目標から大きくずれたから調整する」といった、値動き以外の理由で書きます。
書き方の例
「生活防衛資金は600万円。ここには手をつけない。」
「配分の確認は毎年10月。それ以外は残高を見ない。」
「売るのは、①65歳以降に生活費として使うとき ②株式の比率が目標より15%以上ずれたとき の二つだけ。」
「相場が下がったという理由では売らない。」
この紙を、証券口座のログイン情報と一緒にしまっておく方もいらっしゃいます。口座を開いたときに目に入りやすい場所へ置いておくと、効果が高まります。
50代がいまできること|配分の事前調整
下落への最大の備えは、下落時の対応ではなく事前の配分調整です。使う時期が近い資金を値動きの小さいところへ移し、受け入れられる値動きの幅まで株式の比率を下げておきます。
ここまで「しないほうがよいこと」を中心に述べてきました。最後に、いまできることを挙げます。
1. 使う時期で資金を分ける
| 使う時期 | 置き場所 |
|---|---|
| 3年以内 | 普通預金、定期預金 |
| 3〜7年 | 個人向け国債、預金。値動きの小さいところ |
| 7年以上先、または未定 | 値動きを受け入れられる部分。分散された投資信託など |
2. 受け入れられる値下がり幅から、株式の比率を決める
目安として、株式に投資する部分は一時的に3〜5割程度下がりうると考えておきます。資産全体のうち株式が50%であれば、全体では15〜25%程度の下落が起こりえます。
逆算の例
「全体で1割を超える下落には耐えられない」とお考えなら、株式の比率は2〜3割程度が一つの目安になります。
金額で確かめると、より実感がつかめます。「2,000万円の資産が1,700万円になっても続けられるか」——この問いに答えられる配分にしておきます。
3. 年1回、配分を戻す
相場が動くと、当初決めた比率からずれていきます。年に1回、目標の比率に戻す作業(リバランス)をすると、値上がりしたものを一部売り、値下がりしたものを買い増す形になります。感情に左右されずに続けられる、という利点があります。
石田は35年の実務のなかで、相場が大きく動く局面に何度も立ち会ってきました。そのたびに感じるのは、結果を分けるのは相場の読みではなく、事前の準備だということです。下がってから考えるのではなく、いま配分を確かめておく——それが、50代の資産を守るもっとも確実な方法だと考えています。
特定の金融商品の取得・処分を勧めるものではありません。ご自身の状況に合わせた配分については、ご相談のなかで一緒に考えます。
よくあるご質問(FAQ)
相場が下がった局面での対応について、ご相談の場でよくいただくご質問をまとめました。
相場が下がったら、売ったほうがよいですか?
生活防衛資金は、いくら持っておけばよいですか?
下がったときに買い増すべきですか?
金融機関から乗り換えを勧められました。どう判断しますか?
残高を見ないようにするには、どうすればよいですか?
50代でも株式に投資してよいですか?
リバランスは、どのくらいの頻度で行いますか?
積立は、下落局面でも続けたほうがよいですか?
何%下がったら売る、と決めておくのはどうですか?
いま不安で眠れません。どうすればよいですか?
東京・渋谷のFP事務所FPisが選ばれる理由
FP事務所FPis(エフピス)は、東京都渋谷区に拠点を置く独立系FP事務所です。代表の石田健雄は第一生命に35年勤務し、相場が大きく動く局面にも数多く立ち会ってきました。独立系として、商品の販売ではなく配分の整理からご一緒します。
石田 健雄(いしだ たけお)|FP事務所FPis代表
CFP・1級FP技能士。第一生命に35年間勤務後、2025年4月に独立開業。ライフプラン・保険・資産運用・相続のご相談に対応しています。渋谷区渋谷2-19-19 ワコー宮益坂ビル5階。対面・オンライン・LINE・電話で対応。
対応エリア:東京都渋谷区周辺・首都圏全域(オンライン可)
「70歳まで働き続けたい。
だからこそ、今このタイミングで独立するべきだ」
石田は第一生命に35年間勤め、本社所属のFPとして多くのお客様に向き合ってきました。40代で個人向け営業の最前線に立った4年間は「会社人生で最も充実していた」と振り返るほど手応えのある日々でした。
とりわけ印象に残っているのが、ご家族への寄り添いサポートです。複雑な手続きを一緒に進めてさしあげると「本当に助かりました」と感謝の言葉をいただきました。「お客様の役に立てる喜び」——その体験が石田の原点です。
2025年3月末に第一生命を退社し、翌4月1日にFPis(エフピス)の看板を掲げました。
📰 出典:「第一生命『黒字リストラ』1000人募集に約2倍応募」(日経BP / Human Capital Online)
FPisが提供できる5つの強み
- 独立系の中立性:保険会社・証券会社・銀行のいずれにも属さず、お客様の利益を最優先
- ワンストップ対応:FP相談・証券・保険を一貫サポート
- 伴走型の継続サポート:年1回以上のフォローアップで継続的に見直し
- 専門家ネットワーク:税理士・弁護士・司法書士・不動産コンサルタントとの連携体制
- 初回相談90分無料:伴走サポート1年間も無料
📍 FP事務所FPis(エフピス)
東京都渋谷区渋谷2-19-19 ワコー宮益坂ビル5階(渋谷駅・宮益坂口から徒歩約5分)
対面・オンライン・LINE・電話・メール、すべてに対応。首都圏以外からもオンラインでご相談いただけます。
いまの配分が、ご自身に合っているか確かめませんか。
FP事務所FPisでは、初回90分の相談を無料で承っています。お一人おひとりの状況をうかがったうえで、次にとる順番を一緒に整理します。対面・オンライン・LINE・電話のいずれでもご相談いただけます。
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の取得・処分の勧誘や、投資判断・税務判断を行うものではありません。制度の内容・金額・期限は法令改正等により変更される場合があります。記載の数値は執筆時点の公表資料にもとづく目安であり、将来の成果を示唆するものではありません。
税務の取扱いについては税理士、法律問題については弁護士・司法書士など、それぞれの専門家へのご相談をお勧めします。実際のお手続きの前に、各制度の所管官庁・金融機関の最新情報をご確認ください。
FP事務所FPis(東京都渋谷区渋谷2-19-19 ワコー宮益坂ビル5階)