50代からの新NISA成長投資枠の使い方|つみたて投資枠との配分をどう決めるか
新NISAを始めてはみたものの、「つみたて投資枠は埋めている。では成長投資枠はどうすればいいのか」——50代の方から、この質問をよくいただきます。枠が大きいぶん、使い方を決めかねたまま眠らせている方も少なくありません。20代30代と違い、50代には投資に充てられる期間が限られるという現実があります。その前提に立って、二つの枠をどう配分するかを考えていきます。
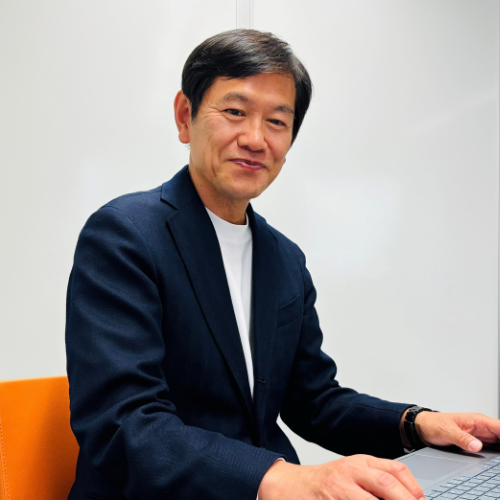
執筆:石田 健雄(いしだ たけお)|FP事務所FPis代表
CFP・1級FP技能士。第一生命に35年間勤務後、2025年4月に独立開業。東京都渋谷区。
📌 この記事の要点
- 新NISAには年間240万円の成長投資枠と年間120万円のつみたて投資枠があり、併用できます。生涯の非課税保有限度額は1,800万円(うち成長投資枠は1,200万円まで)です。
- 50代は投資できる期間が20〜30代より短く、枠を埋める速さより、取り崩す時期からの逆算のほうが重要になります。
- 成長投資枠は個別株やアクティブ型も選べますが、広く分散した投資信託を置く使い方も認められており、実際にそう使う方も多くいらっしゃいます。
- 退職金が入る前後は、まとまった資金を一度に動かしたくなる場面です。年間枠の上限があるため、複数年に分けて入れる設計が現実的です。
- 非課税保有限度額は、売却すると翌年以降に枠が復活します。出口まで見据えた配分を考えるうえで、知っておきたい仕組みです。
成長投資枠とつみたて投資枠の違いを整理する
新NISAは成長投資枠とつみたて投資枠の二階建てです。年間投資枠は成長投資枠240万円、つみたて投資枠120万円で、併用すると年間360万円。生涯の非課税保有限度額は1,800万円、うち成長投資枠は1,200万円までです。
まず制度の骨格を確認します。2024年に始まった新しいNISAは、二つの枠を組み合わせて使う設計になっています。
| 項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間投資枠 | 120万円 | 240万円 |
| 生涯の非課税保有限度額 | 合計1,800万円(うち成長投資枠は1,200万円まで) | |
| 対象商品 | 金融庁の基準を満たす長期・積立・分散に適した投資信託等 | 上場株式・投資信託等(一部除外あり) |
| 買い方 | 積立のみ | 積立・一括のいずれも可 |
| 非課税保有期間 | 無期限 | |
押さえておきたいのは、1,800万円のうち成長投資枠で使えるのは1,200万円までという点です。つまり、残る600万円以上はつみたて投資枠で埋めることになります。成長投資枠だけで上限まで到達することはできません。
📌 枠を使い切るまでの年数
年間360万円をすべて使えば最短5年。年間120万円なら15年。50代の方の場合、いつ取り崩し始めるかから逆算して、埋める速さを決めることになります。
50代が20代30代と違う点|投資できる期間から逆算する
50代は取り崩し開始までの期間が短く、値下がりからの回復を待つ時間が限られます。枠を早く埋めることより、いつ使うお金なのかで置き場所を分ける発想が要になります。
「新NISAの枠は早く埋めたほうが有利」という説明を目にすることがあります。非課税で運用できる期間が長くなるという意味では、そのとおりの面もあります。ただし50代の場合、前提が一つ違います。
20代の方が投資した資金には、取り崩すまでに30年以上の時間があります。その間に大きな下落があっても、回復を待つ余地があります。いっぽう55歳の方が65歳から使うつもりの資金には、10年しかありません。その10年のうち後半に下落が来た場合、待てる時間は残っていません。
期間から考える三分割
| 使う時期 | 置き場所の考え方 | NISAの枠 |
|---|---|---|
| 5年以内に使う | 預金や個人向け国債など、値動きの小さいところ | NISAで運用する対象としては優先度が下がります |
| 5〜15年後に使う | 値動きを受け入れつつ、分散されたもの | つみたて投資枠・成長投資枠の主戦場 |
| 15年以上先、または使う予定が未定 | 長期の値動きを受け入れられる部分 | 成長投資枠を厚めにしても検討しやすい |
この分け方をすると、「枠が余っているから埋める」という発想から離れられます。使う時期が決まっていないお金こそ、成長投資枠の出番だと考えると、判断がしやすくなります。
⚠️ 非課税の枠を使い切ることが目的になると、5年以内に必要な資金まで値動きのあるところに置いてしまいがちです。制度の枠は、あくまで手段のひとつとしてお考えください。
成長投資枠に何を置くか|個別株だけではありません
成長投資枠という名称から個別株や積極運用を連想しがちですが、つみたて投資枠と同じ広く分散した投資信託を置くこともできます。名称と使い方は、一致するとはかぎりません。
「成長投資枠」という名前のせいで、値上がりを狙う商品を置く枠だと受け取られることがあります。制度上はそう限定されていません。つみたて投資枠で買えるような、全世界株式や先進国株式に広く分散した投資信託を、そのまま成長投資枠で買うこともできます。
選択肢の幅
- つみたて投資枠と同じ投資信託を、枠をまたいで買い増す——迷ったときに選ばれやすい形です
- 債券を含むバランス型を置き、全体の値動きを抑える
- 個別株を買う——配当や株主優待を目的とされる方もいらっしゃいます
- REIT(不動産投資信託)など、株式と値動きの傾向が異なるものを一部組み入れる
ご相談の場では、「つみたて投資枠で買っているものと同じでよいのでは」とお伝えすることが少なくありません。銘柄を増やすほど管理の手間が増え、どれをいつ取り崩すかの判断も複雑になるためです。シンプルであることは、それ自体が長く続けるための条件だと考えています。
⚠️ 成長投資枠では、整理・監理銘柄や、信託期間20年未満・毎月分配型・高レバレッジ型の投資信託などが対象から除かれています。商品を選ぶ際は、金融機関の取扱一覧でご確認ください。
なお、分配金を毎月受け取れる商品に魅力を感じる方もいらっしゃいますが、分配金の一部が元本の払い戻しにあたる場合もあります。手元に入る金額だけでなく、資産全体がどう推移しているかを見る習慣が大切です。
つみたて枠と成長枠の配分|3つの型で考える
配分に唯一の正解はありません。毎月の余裕資金の大きさと、まとまった資金の有無によって、現実的な型が決まります。代表的な3つの型を比べると、ご自身に近いものが見えてきます。
配分を決めるとき、手がかりになるのは二つです。毎月いくら積み立てられるかと、まとまった資金があるか。この組み合わせで、おおよその型が決まります。
| 型 | こんな方 | 配分の例 |
|---|---|---|
| ①つみたて中心型 | 毎月の余裕資金はあるが、まとまった資金はこれから | つみたて投資枠を月5〜10万円。成長投資枠は使わないか、賞与時に少額 |
| ②併用型 | 毎月の積立に加え、預金の一部を動かしたい | つみたて投資枠を月5万円+成長投資枠を年60〜120万円、複数年に分けて |
| ③まとまった資金活用型 | 退職金など、すでにまとまった資金が手元にある | つみたて投資枠を上限まで+成長投資枠を年120〜240万円、3〜5年に分けて |
③を選ぶ場合でも、一度にすべてを入れる形はお勧めしていません。年間枠の上限があるため物理的にも数年かかりますが、それ以上に、買った直後に大きく下がったときの心理的な負担が大きいためです。複数年に分けることで、買値が平準化され、相場を見ながら調整する余地も残ります。
Dさん(56歳)の例
退職金が入る予定はまだ先。預金1,200万円のうち、当面使う予定のない600万円を対象に。
つみたて投資枠 月5万円(年60万円)+成長投資枠 年120万円を5年に分けて。
残る600万円は生活の予備費と、住まいの修繕に備えて預金のまま据え置き。
※上記は考え方を示すための例です。ご自身の状況に合わせた配分は、ご相談のなかで具体的に組み立てます。
退職金が入る前後で考えること|焦らない仕組みを作る
退職金が振り込まれた直後は、金融機関からの提案が集中し、判断を急ぎやすい時期です。年間投資枠には上限があり、一度に入れることはできません。この制約を、落ち着いて考えるための時間として使えます。
退職金が入った直後は、判断の難しい時期です。口座にまとまった金額が表示され、金融機関からは退職金専用プランの案内が届きます。「置いておくだけでは目減りする」という言葉も耳に入ります。
ここで役に立つのが、新NISAの年間投資枠には上限があるという制約です。成長投資枠は年240万円、つみたて投資枠は年120万円。合計しても年360万円ですから、1,500万円の退職金をNISAだけで受け止めようとすれば、どのみち5年前後かかります。
最初の1年でやること
- 何もしない期間を作る。振り込まれてから数か月は、預金のまま置いておいて構いません。退職直後は住民税や社会保険料の支払いが重なる時期でもあり、現金が要ります。
- 使う予定を書き出す。住宅の修繕、車の買い替え、お子さまへの援助。金額と時期が分かっているものは、投資の対象から外します。
- 生活費の2〜3年分を確保する。ここは値動きのないところに置きます。
- 残った部分を、年間枠に合わせて分ける。ここではじめて、NISAの配分を考えます。
⚠️ 退職金専用の定期預金と投資信託を組み合わせた商品では、定期預金部分の高い金利が適用される期間が限られていることがあります。パンフレットの金利表示だけでなく、適用期間と、組み合わせる投資信託の手数料をあわせてご確認ください。
なお、退職金の受け取り方(一時金か年金か)そのものによって手取り額が変わります。受け取り方をまだ決めていない段階であれば、そちらを先に整理することをお勧めします。
売却すると枠は復活する|出口まで見据えた設計
新NISAでは、保有商品を売却するとその簿価分の非課税保有限度額が翌年以降に復活します。旧制度にはなかった仕組みで、使いながら育てる設計がとりやすくなりました。
新しいNISAで大きく変わった点のひとつが、枠の再利用です。保有している商品を売却すると、その商品を買ったときの金額(簿価)の分だけ、非課税保有限度額が翌年以降に復活します。
どういうことか
100万円で買った投資信託が150万円に値上がりし、これを売却した場合
→ 復活するのは簿価の100万円分(売却額の150万円ではありません)
→ 復活するのは翌年(売った年のうちには使えません)
→ ただし、その年の年間投資枠(成長240万円・つみたて120万円)の範囲内で使います
この仕組みがあるため、50代の方も「一度入れたら取り崩せない」と身構える必要がなくなりました。60代で一部を取り崩して生活費に充て、70代で状況が変われば再び枠を使う、といった使い方も制度上は可能です。
出口を考えるときの視点
- 取り崩すときは、課税口座・NISA・iDeCoのどこから引き出すかで手取りが変わります
- NISAは売却益が非課税であるため、値上がりしているものを後回しにする考え方もあります
- 相続の場面では、NISA口座の資産は相続開始時に課税口座へ移されます。非課税の扱いは引き継がれません
出口の設計は、ご家族の状況や他の資産との兼ね合いで変わります。石田は35年の実務のなかで、入口だけを整えて出口で困る場面を数多く見てきました。入れる前に、出し方の見当をつけておく——それだけで、後の選択肢がずいぶん広がります。
配分を決める前に確認したい5つのこと
枠の配分を考える前に、確認しておきたい前提があります。生活の予備費、使い道の決まった資金、iDeCoとの兼ね合い、金融機関の選択、そして値動きをどこまで受け入れられるか。この5点です。
実際に配分を決める前に、ご確認いただきたいことを5つに絞りました。
1. 生活の予備費は別にあるか
NISAで運用する資金とは別に、生活費の数年分を値動きのないところに置いておきます。ここが確保できていないと、相場が下がった局面で取り崩さざるを得なくなります。
2. 5年以内に使う予定の資金が混ざっていないか
住宅の修繕、車の買い替え、お子さまの結婚への援助など。金額と時期が見えているものは、別に取り分けておきます。
3. iDeCoとの兼ね合いはどうか
iDeCoには掛金が全額所得控除になるという利点があります。現役で所得のあるうちは、iDeCoを優先する考え方もあります。いっぽうiDeCoは原則60歳まで引き出せません。両方の性質を比べたうえで配分を決めます。
4. 金融機関はどこにするか
NISA口座は一人につき一つの金融機関でのみ開設できます(年単位での変更は可能です)。取扱商品の範囲、購入時手数料、積立の設定のしやすさを比べます。
5. どこまでの値下がりなら続けられるか
もっとも大切な点です。投資した金額が一時的に3割下がったとき、そのまま持ち続けられるか。ここを先に考えておくと、実際に下がった局面での判断が変わります。
📌 この5点を紙に書き出してから金融機関の窓口に行くと、提案された商品がご自身の前提に合っているかを判断しやすくなります。
税制の詳細については税理士へのご相談をお勧めします。FPisでは、制度の仕組みとご自身の状況を突き合わせるところを、一緒に進めています。
よくあるご質問(FAQ)
50代からの成長投資枠について、ご相談の場で多くいただくご質問をまとめました。制度の仕組みと、判断の考え方をあわせてご確認ください。
成長投資枠とつみたて投資枠は、同時に使えますか?
成長投資枠に、つみたて投資枠と同じ投資信託を買えますか?
50代から始めても遅くありませんか?
退職金を一度に入れてもよいですか?
売却したら、枠はいつ使えるようになりますか?
毎月分配型の投資信託は、成長投資枠で買えますか?
NISA口座は、複数の金融機関に持てますか?
iDeCoとNISA、どちらを優先すべきですか?
NISAで運用している資産は、相続のときどうなりますか?
何を買えばよいか分からないときは、どうすればよいですか?
東京・渋谷のFP事務所FPisが選ばれる理由
FP事務所FPis(エフピス)は、東京都渋谷区に拠点を置く独立系FP事務所です。代表の石田健雄は第一生命に35年勤務し、お客様のお金の課題に向き合ってきました。NISAの配分についても、商品選びの前段にある資金の整理からご一緒します。
石田 健雄(いしだ たけお)|FP事務所FPis代表
CFP・1級FP技能士。第一生命に35年間勤務後、2025年4月に独立開業。ライフプラン・保険・資産運用・相続のご相談に対応しています。渋谷区渋谷2-19-19 ワコー宮益坂ビル5階。対面・オンライン・LINE・電話で対応。
対応エリア:東京都渋谷区周辺・首都圏全域(オンライン可)
「70歳まで働き続けたい。
だからこそ、今このタイミングで独立するべきだ」
石田は第一生命に35年間勤め、本社所属のFPとして多くのお客様に向き合ってきました。40代で個人向け営業の最前線に立った4年間は「会社人生で最も充実していた」と振り返るほど手応えのある日々でした。
とりわけ印象に残っているのが、ご家族への寄り添いサポートです。複雑な手続きを一緒に進めてさしあげると「本当に助かりました」と感謝の言葉をいただきました。「お客様の役に立てる喜び」——その体験が石田の原点です。
2025年3月末に第一生命を退社し、翌4月1日にFPis(エフピス)の看板を掲げました。
📰 出典:「第一生命『黒字リストラ』1000人募集に約2倍応募」(日経BP / Human Capital Online)
FPisが提供できる5つの強み
- 独立系の中立性:保険会社・証券会社・銀行のいずれにも属さず、お客様の利益を最優先
- ワンストップ対応:FP相談・証券・保険を一貫サポート
- 伴走型の継続サポート:年1回以上のフォローアップで継続的に見直し
- 専門家ネットワーク:税理士・弁護士・司法書士・不動産コンサルタントとの連携体制
- 初回相談90分無料:伴走サポート1年間も無料
📍 FP事務所FPis(エフピス)
東京都渋谷区渋谷2-19-19 ワコー宮益坂ビル5階(渋谷駅・宮益坂口から徒歩約5分)
対面・オンライン・LINE・電話・メール、すべてに対応。首都圏以外からもオンラインでご相談いただけます。
枠の配分を決める前に、資金の整理からご一緒します。
FP事務所FPisでは、初回90分の相談を無料で承っています。お一人おひとりの状況をうかがったうえで、次にとる順番を一緒に整理します。対面・オンライン・LINE・電話のいずれでもご相談いただけます。
本記事は一般的な情報提供を目的としたものであり、特定の金融商品の取得・処分の勧誘や、投資判断・税務判断を行うものではありません。制度の内容・金額・期限は法令改正等により変更される場合があります。記載の数値は執筆時点の公表資料にもとづく目安であり、将来の成果を示唆するものではありません。
税務の取扱いについては税理士、法律問題については弁護士・司法書士など、それぞれの専門家へのご相談をお勧めします。実際のお手続きの前に、各制度の所管官庁・金融機関の最新情報をご確認ください。
FP事務所FPis(東京都渋谷区渋谷2-19-19 ワコー宮益坂ビル5階)